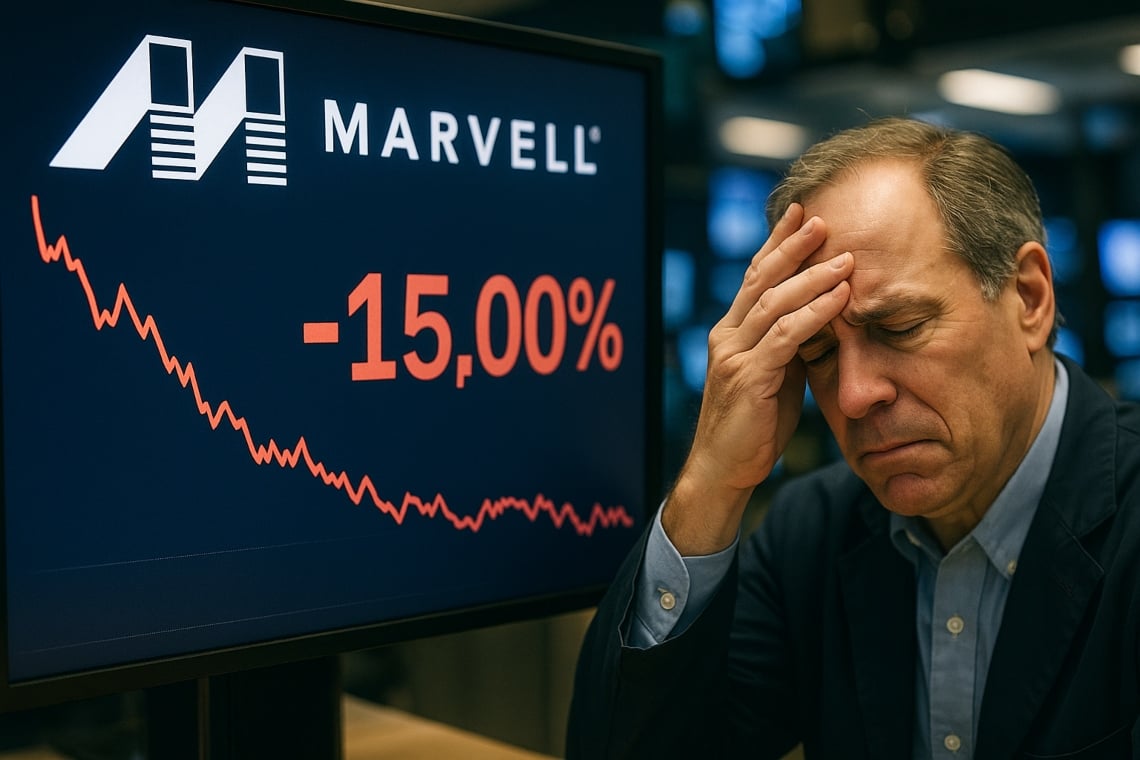
Marvell Technology a connu une journée difficile sur les marchés, avec un effondrement de 15% lors des transactions pré-marché de vendredi. La raison principale de cette chute brutale est liée aux perspectives peu brillantes concernant la demande de puces pour les centres de données, un secteur clé pour la croissance de l’entreprise.
Les attentes des investisseurs étaient particulièrement élevées, alimentées par le boom des évaluations des producteurs de semi-conducteurs, entraîné par l’enthousiasme pour l’intelligence artificielle. Cependant, Marvell n’a pas réussi à répondre à ces attentes, laissant émerger des doutes sur la solidité de la demande de la part des grands fournisseurs de services cloud.
Sommaire
Le contexte : attentes élevées et signaux de ralentissement
Au cours des derniers mois, le secteur des fabricants de puces a été au centre de l’attention de Wall Street, grâce à ce qu’on appelle le « picks-and-shovels AI trade », c’est-à-dire la course aux outils fondamentaux pour alimenter la révolution de l’intelligence artificielle.
Des entreprises comme Nvidia ont vu leurs évaluations s’envoler, devenant de véritables indicateurs de marché. Cependant, les résultats trimestriels les plus récents de Nvidia ont soulevé des questions sur la réelle force de la demande provenant des fournisseurs de services cloud, jetant une ombre également sur les perspectives de Marvell.
Les déclarations du CEO Matt Murphy
Lors de la conférence téléphonique suivant la publication des résultats, le PDG de Marvell, Matt Murphy, a déclaré que les revenus provenant des centres de données au troisième trimestre seront « séquentiellement stables », c’est-à-dire sans croissance par rapport au trimestre précédent.
Cette prévision a immédiatement inquiété les analystes et les investisseurs, qui s’attendaient plutôt à une expansion constante dans un segment considéré comme crucial pour l’avenir de l’entreprise, surtout en raison de la demande croissante de matériel pour centres de données AI.
Le rôle des puces personnalisées et la concurrence dans le cloud
Récemment, la croissance de Marvell a été principalement stimulée par le secteur des puces personnalisées, destinées aux grands fournisseurs de services cloud comme Amazon et Microsoft.
Ces entreprises investissent dans le développement de solutions internes pour réduire leur dépendance vis-à-vis de fournisseurs externes comme Nvidia.
Cependant, la demande pour ces puces n’est pas linéaire : Murphy a souligné qu’une certaine « irrégularité » est normale lorsqu’il s’agit de construire des infrastructures à grande échelle, en faisant référence aux cycles de développement et aux investissements alternés typiques des grands clients cloud.
Les retards de Microsoft et les stratégies multi-fournisseurs
Un rapport récent du secteur a révélé que Microsoft aurait reporté le lancement de ses propres puces AI internes au moins jusqu’en 2028, voire au-delà. Cette nouvelle contribue à expliquer la volatilité de la demande pour les puces personnalisées de Marvell.
De plus, selon l’analyste Kinngai Chan de Summit Insights, qui maintient une évaluation « hold » sur le titre, Marvell souffre d’une échelle inférieure par rapport aux concurrents plus grands et devra faire face à la tendance des clients hyperscale à diversifier les fournisseurs, adoptant une stratégie multi-fournisseurs qui pourrait comprimer davantage les marges bénéficiaires.
La concurrence de Broadcom et les perspectives de marché
Dans le secteur des puces pour le cloud, Marvell se trouve à concurrencer des géants comme Broadcom, qui doit encore publier les résultats relatifs au trimestre de juillet.
La concurrence est féroce, surtout en ce qui concerne les fournitures de puces personnalisées et les solutions de mise en réseau aux principaux opérateurs cloud. Si les pertes enregistrées dans le pré-marché devaient être confirmées, Marvell risque de voir s’évaporer presque 10 milliards de dollars de capitalisation boursière en une seule séance.
Évaluations comparées : Marvell contre Broadcom
Selon les données recueillies par LSEG, Marvell présente un ratio cours/bénéfice sur douze mois de 23,95, nettement inférieur à celui de 39,03 de Broadcom. Ce chiffre reflète à la fois les attentes de croissance plus modérées pour Marvell et la pression concurrentielle exercée par les rivaux de plus grande taille.
Un regard vers l’avenir : signes de reprise au quatrième trimestre
Malgré les difficultés actuelles, le PDG Matt Murphy s’est dit confiant quant à l’avenir de l’activité des puces personnalisées. Selon ses prévisions, cette division devrait montrer des signes de reprise au quatrième trimestre, grâce à une nouvelle augmentation des commandes de la part des clients cloud.
Si cette tendance se concrétise, Marvell pourrait retrouver la croissance dans la deuxième partie de l’année, récupérant une partie du terrain perdu sur les marchés.
Conclusions : défis et opportunités pour Marvell Technology
La journée noire de Marvell Technology reflète les grands défis qui attendent les producteurs de puces dans un secteur en rapide évolution comme celui de l’intelligence artificielle et du cloud computing.
Demande irrégulière, concurrence féroce et stratégies de diversification des fournisseurs de la part des grands clients sont tous des facteurs qui contribuent à rendre le contexte extrêmement compétitif.
Cependant, la capacité de s’adapter aux cycles d’investissement des géants du cloud et d’innover sur le front des puces personnalisées pourrait représenter la clé pour le redressement de Marvell dans les prochains mois. Les investisseurs, en attendant, restent à l’affût de signaux concrets de reprise, conscients que l’avenir des semi-conducteurs se jouera de plus en plus sur le terrain de l’intelligence artificielle.