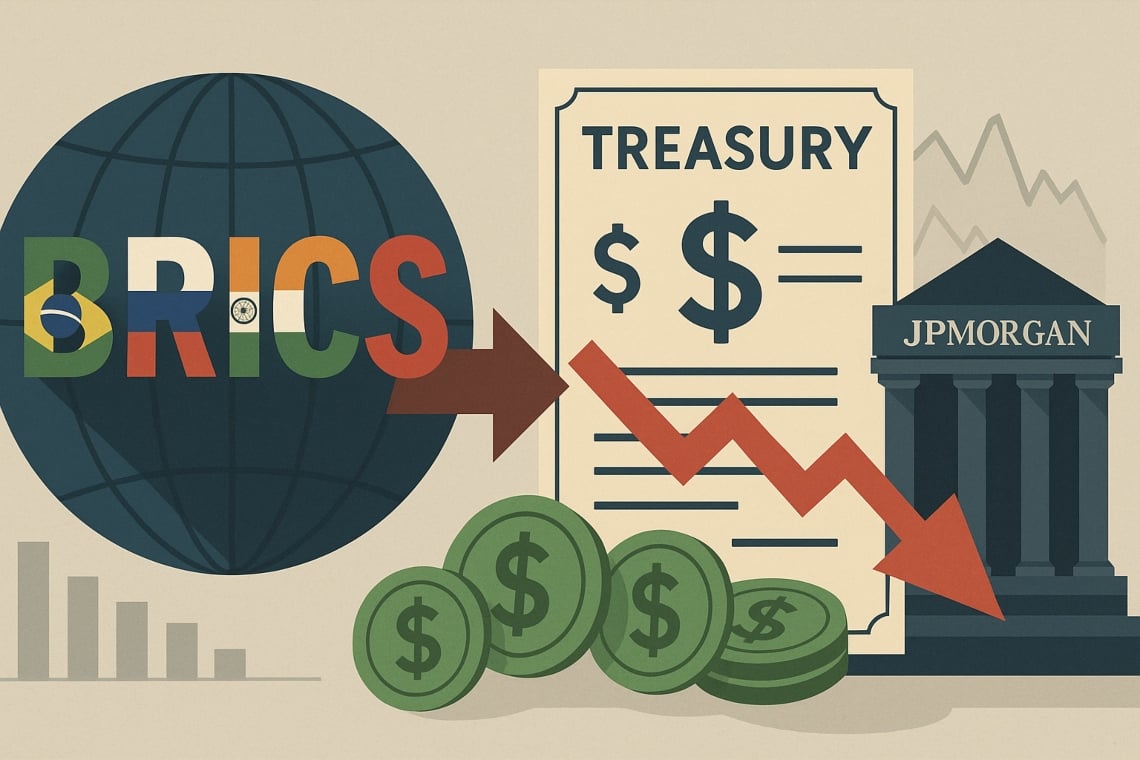
JPMorgan met en garde : la diversification croissante des devises, alimentée également par les initiatives des pays BRICS, réduit la demande étrangère pour les titres d’État américains.
Le résultat, si la tendance devait se poursuivre, pourrait être une augmentation du coût de la dette et une plus grande volatilité sur le marché obligataire.
Selon les données recueillies par JPMorgan Global Research, la part de la dette publique américaine détenue par des investisseurs étrangers est tombée à environ 30 % d’ici la première moitié de 2025, tandis que la comparaison avec les données officielles de IMF COFER montre une recomposition graduelle de la part du dollar dans les réserves mondiales.
Lors des rencontres avec des gestionnaires de fonds et des responsables de banques centrales européennes et asiatiques, les analystes observent que la combinaison d’accumulations en devises alternatives et de changements dans les politiques de réserve officielle explique en grande partie la baisse de la demande étrangère.
Sommaire
Ce que soutient JPMorgan
Selon les analyses de JPMorgan, la dé-dollarisation progresse de manière graduelle mais tangible.
La banque signale un recul de la part du dollar tant dans les réserves de change mondiales que dans les passifs transfrontaliers – c’est-à-dire les dettes en devise entre différents pays – indiquant un déplacement progressif vers d’autres devises.
Des approfondissements et des données sont disponibles chez JPMorgan Global Research et JPMorgan Private Bank. Pour comprendre l’impact de la diversification monétaire mondiale, lisez également notre analyse sur la diversification monétaire et les marchés mondiaux.
Le “30%” expliqué : que mesure-t-il vraiment
La référence au « 30 % » concerne la part de la dette publique américaine négociable détenue par des investisseurs étrangers, estimation qui, selon JPMorgan, se situe aujourd’hui à ce niveau.
Dans le passé, la part était plus élevée ; la tendance récente montre une réduction progressive, accompagnée d’une plus grande autofinancement domestique et d’une diversification monétaire mondiale en augmentation. Des détails supplémentaires sont disponibles dans les analyses de JPMorgan Global Research.
Pourquoi cela compte pour la dette américaine
Si la demande étrangère ralentit, le Trésor américain devra probablement offrir des rendements plus élevés pour placer les titres, transférant ainsi le coût accru de la dette sur les comptes publics.
Dans ce contexte, une moindre disponibilité de capital étranger se traduit par des charges financières plus lourdes et des marges budgétaires plus étroites, avec des effets en cascade sur les dépenses et la croissance économique.
En septembre 2025, le rendement du Treasury à 10 ans s’est établi autour de 4%–4,5%, un niveau qui amplifie l’impact d’une éventuelle augmentation du term premium sur les finances publiques et le coût du crédit. Pour approfondir l’évolution des Treasury et leur impact, visitez la section Treasury USA sur notre site.
Contexte indépendant : ce que disent le FMI, la BRI et le Trésor américain
- FMI (COFER) : la part du dollar dans les réserves officielles reste dominante, bien qu’elle montre une légère érosion à long terme. Données disponibles sur FMI COFER.
- BIS : les statistiques sur les marchés transfrontaliers indiquent une diversification croissante des passifs en devises. Source : Bank for International Settlements. Lisez aussi notre article sur le rôle de la BIS dans les marchés financiers mondiaux.
- Tesoro USA (TIC/SOMA) : les séries sur les détenteurs étrangers montrent que la part étrangère sur le total de la dette négociable est en baisse ces dernières années. Données : U.S. Treasury TIC.
Ces preuves indépendantes corroborent le cadre à long terme décrit par JPMorgan, tout en reflétant des dynamiques cycliques liées aux taux d’intérêt, à la force du dollar et à la croissance mondiale.
Effets sur le marché obligataire : les canaux de transmission
- Premio a termine plus élevé : avec une demande « insensible au prix » moindre de la part des investisseurs étrangers, le term premium des Treasury a tendance à augmenter.
- Augmentation des rendements à 10–30 ans : le coût du capital pour les entreprises et les ménages peut augmenter.
- Volatilité accrue : des mouvements rapides des taux peuvent générer des répercussions sur les actions et le crédit.
Pour connaître les derniers développements sur le marché obligataire et les implications possibles pour les familles et les entreprises, consultez notre section Marchés Obligataires.
Le yuan dans les paiements : importance réelle et limites
L’utilisation du yuan dans les paiements internationaux est en augmentation, surtout en Asie et le long des chaînes énergétiques, réduisant ainsi la nécessité de dollars pour les transactions transfrontalières et pour les réserves opérationnelles.
Il convient de noter qu’il existe encore des limites structurelles : contrôles des capitaux, profondeur de marché inférieure et convertibilité plus restreinte par rapport au dollar. Il en résulte un processus de dé-dollarisation graduel et non linéaire.
Pour approfondir le rôle croissant du yuan dans les finances mondiales, consultez notre spécial Le yuan et la dé-dollarisation.
Pas seulement le risque : les facteurs de mitigation
- Demande domestique résiliente : les fonds de pension, les banques et les investisseurs américains peuvent absorber une offre plus importante à des prix adéquats.
- Politique monétaire : les changements de cap sur QT/QE peuvent affecter la liquidité des Treasury et la prime de terme.
- Profondeur et état de droit : le marché américain reste le plus liquide et transparent, soutenu par des infrastructures légales qui renforcent la confiance des investisseurs.
Scénarios de marché en 2025
- Base : la demande étrangère reste stable ou diminue légèrement ; les rendements sont principalement guidés par l’inflation et l’offre nette du Trésor.
- Défavorable : une baisse marquée des flux étrangers et une prime de terme plus élevée augmentent la volatilité sur les échéances longues.
- Benigno : une croissance solide et une désinflation facilitent l’absorption domestique, limitant la pression sur les taux.
Politiques discutées : croissance, efficacité, durabilité
Des voix du marché, y compris des personnalités comme Jamie Dimon, ont souligné la nécessité de mesures pro-croissance et de discipline fiscale pour atténuer les pressions à long terme : incitations aux investissements productifs, réduction des gaspillages et des fraudes, plus grande attention au capital humain.
Un aspect intéressant est que ces lignes directrices ont une valeur de principe, non de prescription opérationnelle.
Pour une comparaison avec d’autres opinions de marché et des insights politiques, consultez notre article Jamie Dimon sur les stratégies économiques.
Indicateurs à surveiller dans les prochains mois
- Détention étrangère de Treasury (TIC).
- Rendements à 10 et 30 ans et la prime à terme.
- Réserves officielles en dollars (IMF COFER) et composition monétaire des flux rapportée par la BRI.
Glossaire essentiel
- Réserves de change : actifs en devises étrangères détenus par les banques centrales pour stabiliser leur propre monnaie et gérer les crises de liquidité.
- Passifs transfrontaliers : dettes contractées entre des entités de pays différents, libellées dans une devise spécifique.
- Spillover: effets de contagion d’un secteur de marché à d’autres segments financiers.
Conclusion
La dé-dollarisation menée par les BRICS est en cours et, bien que graduelle, pourrait affecter en 2025 la demande étrangère de Treasury USA et les coûts de financement des États-Unis.
Les analyses de JPMorgan, accompagnées des données officielles de l’IMF COFER, de la BIS et du Trésor USA, suggèrent des pressions épisodiques possibles sur les rendements.
Ces pressions pourraient être atténuées par la profondeur du marché américain et la capacité d’absorption des investisseurs domestiques, même si la trajectoire finale dépendra de la croissance, de l’inflation et des choix futurs de politique économique.