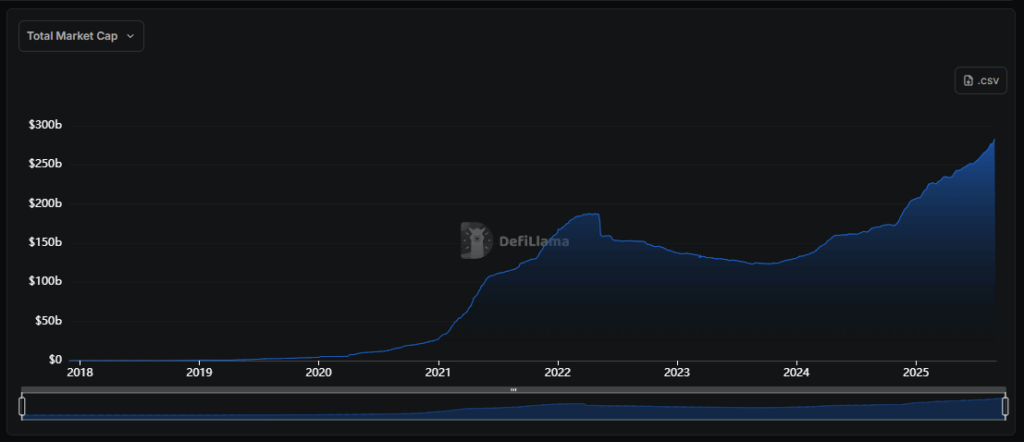
Selon Artemis, en août, les volumes on‑chain des stablecoins ont frôlé ~3.000 milliards de dollars (environ +92% mois sur mois), tandis que la capitalisation agrégée a atteint 284,6 milliards de dollars, comme rapporté par DeFiLlama. Une accélération qui signale une liquidité en augmentation, une adoption plus large et un écosystème en rapide maturation. Il convient de noter que la dynamique n’est pas uniforme sur tous les réseaux, mais le signal global reste clair.
Une grande partie de la croissance reflète à la fois des flux d’arbitrage cross‑chain et une augmentation des opérations liées aux services de paiement et aux marchés dérivés. Les analystes du secteur observent que la concentration du marché sur l’USDT (environ 59% de la capitalisation) a amplifié l’impact des mouvements d’offre et de demande. Les données et pourcentages se réfèrent à août ; pour des valeurs en temps réel, il est recommandé de consulter les tableaux de bord mentionnés.
Sommaire
En bref
- Capitalisation boursière des stablecoins : 284,6 mds $, avec une augmentation d’environ 17,5 mds sur le mois.
- Volumes on‑chain : ~3.000 mds $, +92% m/m.
- Nombre de transactions : ~1,2 milliard, +16,9% m/m.
- Adresses uniques : 41,7 millions, environ +25% m/m.
- Réseaux dominants : Ethereum et Tron restent les principaux hubs de liquidité.
Dimensions du marché et dynamiques d’août
Le marché des stablecoin a clôturé août à 284,6 milliards de dollars, en hausse d’environ 17,5 milliards par rapport au début du mois. En parallèle, les volumes on‑chain ont enregistré une hausse jusqu’à ~3.000 milliards, signalant une utilisation intense sur de multiples cas d’usage et réseaux. Par conséquent, la demande de dollars on‑chain est restée élevée malgré la volatilité du marché crypto plus large.
Cette tendance est cohérente avec une expansion de l’offre et une adoption plus répandue dans les protocoles DeFi et dans les paiements. Dans ce contexte, l’utilisation opérationnelle s’étend des remises et règlements rapides aux stratégies de liquidité sur AMM et marchés des dérivés.
Ethereum offre la plus grande profondeur de marché, tandis que Tron intercepte des flux transfrontaliers significatifs à des coûts réduits; en même temps, plusieurs rollup Layer‑2 consolident rapidement leur part. Un aspect intéressant est qu’une partie du volume de transfert peut refléter des mouvements internes et d’arbitrage entre protocoles, mais la tendance reste indicative d’une utilisation soutenue.
Qui a conduit la croissance : émetteurs et tokens principaux
Les variations d’offre montrent une contribution concentrée sur les principaux actifs ancrés au dollar. Il convient de noter que la trajectoire des émetteurs met en évidence des différences entre l’utilisation retail, DeFi et le domaine institutionnel, avec des dynamiques de demande pas toujours simultanées.
| Stablecoin | Cap/Fourniture indicative | Quota/variation | Remarques |
| ———————————————————————————– | ————————— | ———————- | ——————————————————————– |
| USDT (Tether) | ~167,97 mds $ | ~59% du marché | Leadership consolidée et large présence cross‑chain |
| USDC (Circle) | ~71,85 mds $ | +7,98 mds sur le mois | Reprise de part dans les applications DeFi et dans le domaine institutionnel |
| USDe (Ethena) | ~12,403 mds $ | ~+41% m/m | Croissance soutenue sur les protocoles à rendement |
| DAI | Augmentation ~+880 mln $ | — | Adoption stable dans le domaine DeFi grâce à un collatéral composite |
| USD1 | +349 mln $ | — | Extension progressive de l’offre |
| PYUSD (PayPal) | > 1 md $ | — | Seuil symbolique dépassé en août |
Leviers derrière la flambée des volumes
- Les paiements on-chain de plus en plus fréquents, surtout pour des transferts rapides et à faible coût dans le cadre transfrontalier.
- Intégration accrue des stablecoins dans la DeFi, notamment dans le domaine des prêts, des AMM et des marchés perpétuels.
- Interopérabilité renforcée grâce à des ponts cross‑chain et à des rollup Layer‑2 plus efficaces.
- Aumento de l’émission par les principaux émetteurs, en ligne avec la demande institutionnelle.
L’infrastructure qui soutient la liquidité
La liquidité des stablecoins repose sur des échanges décentralisés, des pools de liquidité profonds et des ponts cross‑chain. Ethereum reste le centre névralgique pour les outils et la profondeur, tandis que Tron et diverses solutions Layer‑2 offrent des frais réduits et des transactions plus rapides, garantissant une plus grande efficacité d’échange et des coûts moyens plus bas pour le transfert de valeur. Dans ce contexte, le routage entre pools et l’accès aux marchés perpétuels contribuent à maintenir des spreads bas et un slippage sous contrôle.
Paiements internationaux : le rôle des stablecoins
Les stablecoins sont désormais un élément clé pour les envois de fonds et les paiements B2B/B2C transfrontaliers. L’intérêt des grands opérateurs, ainsi que le dépassement du seuil de 1 milliard de dollars de capitalisation pour PYUSD en août, confirme une utilisation croissante tant du côté des consommateurs que des commerçants. Un aspect intéressant est la combinaison de règlements quasi instantanés et de coûts réduits, avec cependant des différences marquées entre les zones géographiques et les exigences réglementaires locales.
Adresses et utilisateurs : que signifie l’augmentation
L’augmentation à 41,7 millions d’adresses uniques liées aux stablecoins suggère une adoption en expansion, entraînée par des portefeuilles légers, des applications de paiement et des protocoles DeFi. Cependant, la forte concentration sur Ethereum et Tron représente à la fois un avantage en termes d’efficacité et un risque systémique potentiel en cas d’apparition de goulets d’étranglement ou de chocs réglementaires sur un réseau spécifique. Il convient de rappeler, pour être complet, que les adresses ne correspondent pas nécessairement à des utilisateurs uniques vérifiés et peuvent inclure plusieurs comptes pour un seul utilisateur.
Implications pour le marché et la réglementation
- Une surveillance plus stricte des émissions et des réserves soutenant l’ancrage fiat.
- Une demande croissante de transparence et de normes partagées relatives aux attestations et audits.
- Pression sur l’infrastructure de base (bridge, L2, oracles) si les volumes restent élevés.
Ce qu’il faut surveiller dans les prochains mois
- L’évolution des parts de marché entre USDT, USDC et les nouveaux émetteurs.
- L’évolution des volumes on‑chain sur les réseaux émergents et les rollup.
- Éventuelles mises à jour réglementaires concernant les émissions, la conservation et les réserves.