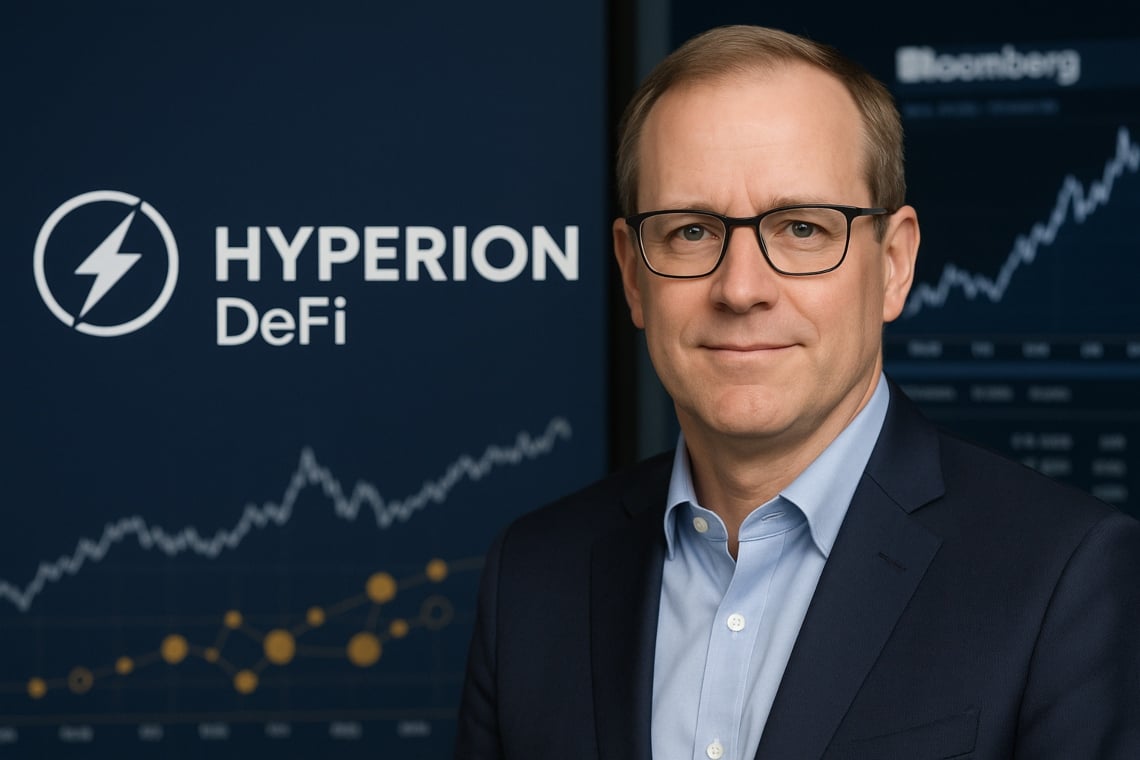
La course des entreprises à intégrer des tokens dans leur bilan fait un saut de qualité. Hyperion DeFi engage l’ancien responsable des marchés de capitaux de PayPal, David Knox, comme directeur financier.
La nomination, annoncée le 29 septembre 2025 par Bloomberg, marque une phase plus mature de la trésorerie crypto d’entreprise, en ligne avec l’évolution de la fonction financière dans les sociétés les plus exposées au numérique.
Selon les données recueillies par notre bureau de recherche et les conversations avec les CFO d’entreprises digital‑first, entre 2023 et 2025, les demandes de révision des politiques de trésorerie avec exposition aux crypto ont augmenté de manière significative, avec un accent croissant sur la garde, les limites et les contrôles.
Les analystes du secteur observent une augmentation des procédures formelles de due diligence et de reporting pour les portefeuilles et les fournisseurs de services.
Dans les entreprises avec lesquelles nous avons collaboré, l’adoption de règles de gouvernance structurées a accéléré le dialogue avec les auditeurs externes et le conseil d’administration.
Sommaire
Nomination et contexte
Selon un rapport de Bloomberg rédigé par Olga Kharif, Knox a quitté PayPal Holdings Inc. pour diriger la finance de Hyperion DeFi, une société axée sur la gestion d’actifs numériques détenus en caisse.
Il convient de noter que l’entreprise est connue pour accumuler des tokens – y compris l’actif natif de la plateforme Hyperliquid – en les intégrant dans son bilan dans l’attente d’une appréciation au fil du temps.
Le mouvement accentue une tendance déjà en cours dans le corporate, passant d’expérimentations sporadiques à une gouvernance plus structurée, avec des profils seniors chargés de la gestion des risques, de la comptabilité et de la transparence.
Dans ce contexte, l’arrivée d’un CFO issu des marchés des capitaux suggère des processus et des responsabilités plus codifiés.
Pourquoi c’est important pour les bilans
La trésorerie crypto transforme une partie de la liquidité en token potentiellement rentables mais plus volatiles par rapport au cash. Cela entraîne des impacts sur la liquidité, la gestion des risques, le reporting et les relations avec les auditeurs et les régulateurs.
Selon le Comité d’interprétation des IFRS, les cryptomonnaies sont généralement traitées comme des immobilisations incorporelles (IAS 38), sauf dans des cas particuliers – par exemple, lorsqu’elles sont détenues comme des stocks pour ceux qui font du trading.
Dans le cadre des US GAAP, à partir de 2025, de nombreuses entreprises appliqueront la nouvelle norme du FASB ASU 2023‑08, qui prévoit l’évaluation à la fair value avec enregistrement des variations au compte de résultat, améliorant la transparence mais rendant également le bénéfice plus sensible à la volatilité du marché.
Cela dit, pour les investisseurs, la lecture des résultats nécessitera une attention accrue à la composante de marché par rapport au seul cœur de métier.
Impact opérationnel : risques, mesures, gouvernance
Avec l’arrivée de Knox, on s’attend à un renforcement des politiques, des processus et des contrôles internes. En pratique, le cadre opérationnel tend à converger vers des normes institutionnelles, avec une plus grande discipline sur les limites et les responsabilités.
- Objectifs : préserver la liquidité, générer du rendement et permettre des usages opérationnels (collatéral, paiements, incitations).
- Risques : volatilité des prix, liquidité des tokens, risques de contrepartie, cyber, de garde et liés à un cadre réglementaire en évolution.
- Mesures : définition des limites d’exposition par actif et par émetteur, stratégies de hedging sur des horizons critiques, ségrégation des portefeuilles, audit on‑chain et plans d’urgence pour la conversion en fiat.
Tendances et comparaisons de marché
Le cas Hyperion s’inscrit dans la tendance des trésoreries qui intègrent des cripto aux côtés d’actifs traditionnels. En effet, des exemples connus incluent MicroStrategy, qui a intégré sa stratégie Bitcoin dans le positionnement de l’entreprise (documentation d’entreprise).
Dans l’Union Européenne, l’entrée en vigueur du règlement MiCA, pleinement applicable à partir de 2024, élève les standards pour les fournisseurs de services sur crypto-actifs, avec des répercussions indirectes sur la garde, les échanges et la transparence pour les utilisateurs corporate.
Dans ce contexte, les choix de trésorerie sont également évalués à la lumière de la conformité réglementaire. Pour approfondir la réglementation MiCA actuelle et les défis associés, vous pouvez lire notre analyse détaillée sur MiCA Crypto Alliance.
Comment configurer une trésorerie crypto
Politique et garde : du périmètre aux contrôles
- Mandat approuvé par le Conseil d’administration : définition des objectifs, des instruments autorisés, des horizons temporels et des limites relatives à la volatilité et au drawdown.
- Custodie avec ségrégation : mise en œuvre de solutions institutionnelles, multi‑sig, procédures de gestion des clés et tests de récupération. Voir également notre guide pratique sur la custodie.
- Processus de réconciliation : liste blanches d’adresses, contrôles à quatre yeux, enregistrement des incidents et audits périodiques.
Comptabilisation et divulgation : IFRS vs US GAAP
- IFRS : normalement, les cryptomonnaies sont classées comme immobilisations incorporelles (IAS 38) avec d’éventuels tests de dépréciation ; si détenues pour la vente, elles sont comptabilisées comme des stocks. Une note annexe est requise pour exposer les risques et les méthodes d’évaluation utilisées.
- US GAAP : la norme ASU 2023‑08 introduit l’évaluation à la juste valeur et des informations plus détaillées sur les catégories d’actifs, les risques et la sensitivity des bénéfices.
- Reportistica : les entreprises doivent fournir des tableaux des mouvements (achats, ventes, impairment/gains), critères de pricing et mécanismes de contrôle interne.
Métriques à surveiller
- Ex‑ante : Value‑at‑Risk, test de résistance sur choc de prix et de liquidité, et analyse des corrélations avec le cœur de métier.
- Ex‑post : Enregistrement des résultats (P&L réalisé/non réalisé), coûts liés au slippage, frais de custodie et erreur de suivi par rapport aux indices de référence.
- Conformité : vérification des licences des fournisseurs, couvertures d’assurance et adhérence à MiCA/AML et politiques de sanctions.
Ce qui change avec Knox dans Hyperion
Le profil de Knox apporte un bagage d’expérience sur les marchés des capitaux, dans la structuration du risque et dans le dialogue avec les investisseurs et les auditeurs, signalant un processus d’institutionnalisation de la fonction financière.
Il en résulte une plus grande rigueur sur les limites d’exposition, une meilleure transparence sur la détermination de la juste valeur et une approche intégrée à la gestion de la liquidité, de la volatilité et des implications fiscales.
De plus, la présence d’un CFO avec un solide parcours fintech pourrait faciliter le développement de partenariats stratégiques avec des custodian, market maker et assureurs spécialisés, contribuant à réduire le coût du risque opérationnel.
En effet, le dialogue avec des contreparties qualifiées tend à bénéficier de structures internes plus solides et prévisibles. Pour approfondir le rôle des market maker crypto dans le système actuel, nous renvoyons à notre analyse spécifique.
Questions ouvertes et angles controversés
- Jusqu’à quel point la volatilité admise dans le bilan est-elle compatible avec les covenants de dette ?
- Quels tokens passent une due diligence institutionnelle sur la liquidité, la gouvernance on‑chain et les risques juridiques ?
- La mesure à fair value rend-elle les bénéfices trop pro-cycliques ? Serait-il utile de développer une métrique de « performance sous-jacente » non influencée par les oscillations de prix ?
- Comment équilibrer la sûreté on‑chain avec les opérations quotidiennes, en évitant une augmentation excessive des risques liés aux signatures et aux transferts ?