Wall Street réévalue l’action Rivian alors que le fabricant de véhicules électriques passe d’offres de luxe de niche à une stratégie de marché de masse plus large, construite autour de sa prochaine plateforme.
Sommaire
Amélioration des analystes et hausse de l’objectif de prix
Rivian a reçu une amélioration notable jeudi lorsque Baird a relevé sa note de Conserver à Acheter et a augmenté son objectif de prix de 14 $ à 25 $. La banque a cité la future plateforme R2, dont le lancement est prévu pour mi-2026, comme le principal catalyseur de cette position plus bull.
« 2026 est l’année du R2″, a écrit l’analyste, affirmant que la nouvelle gamme de véhicules devrait renforcer considérablement la marque de l’entreprise et stimuler la demande de produits. De plus, la note a souligné que le lancement offre à Rivian une narration de croissance plus claire à un moment où les investisseurs recherchent à nouveau des histoires de VE évolutives.
Suite à cette amélioration, les actions ont augmenté de 3,6% pour atteindre 18,27 $ lors des échanges avant l’ouverture du marché, et l’action est désormais en hausse de 33% depuis le début de l’année. Cela dit, le nouvel objectif implique toujours un potentiel de hausse par rapport aux niveaux actuels si Rivian exécute sa feuille de route.
Du créneau premium au segment grand public
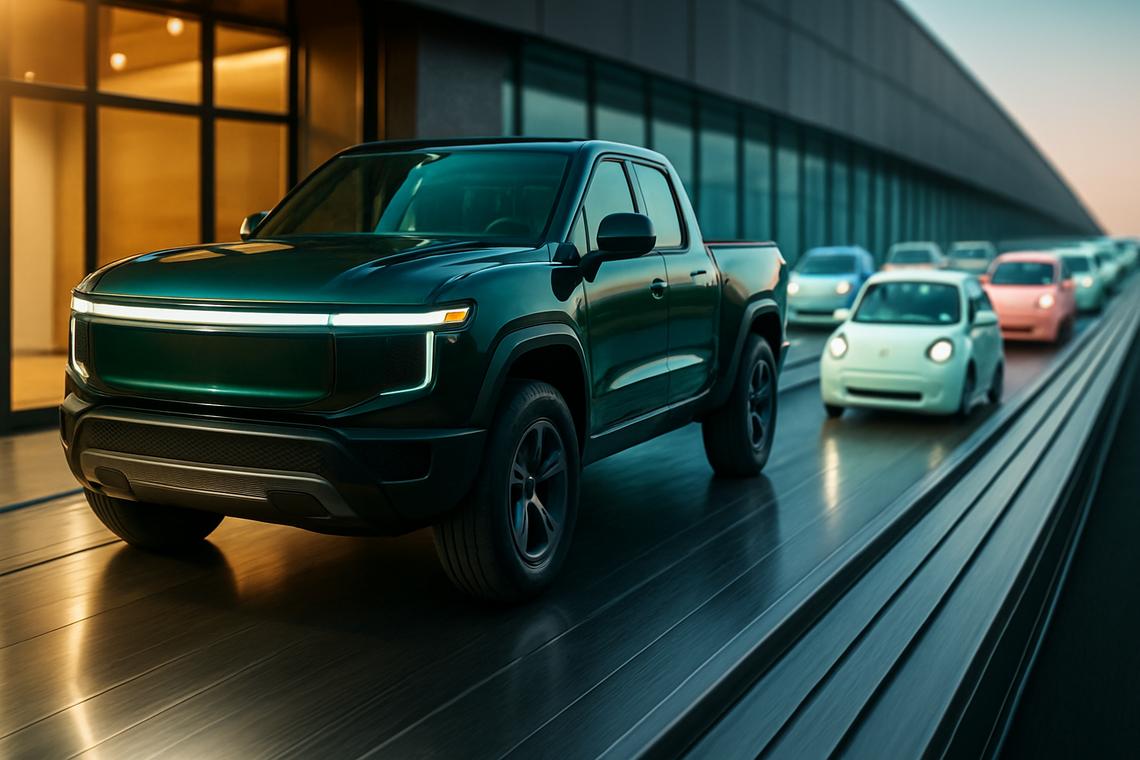
Aujourd’hui, Rivian vend deux modèles haut de gamme : le pickup R1T et le SUV R1S. Les deux ont des prix supérieurs à 70 000 $, ce qui limite leur marché adressable et maintient les volumes relativement restreints par rapport aux concurrents du marché de masse.
Le R2 est conçu pour changer cette équation. Proposé à environ 45 000 $, le nouveau modèle concurrencera directement des véhicules populaires tels que le Toyota RAV4 et le Tesla Model Y. Cependant, son prix plus accessible positionne également Rivian pour cibler le plus grand segment de véhicules mondial plutôt que seulement les premiers adoptants aisés.
Les analystes s’attendent à ce que ce mouvement stratégique vers le bas du marché soutienne une croissance des revenus de 28% ou plus en 2026. Si ces projections se concrétisent, ce changement marquerait un point d’inflexion critique dans l’évolution de Rivian, passant d’un spécialiste premium à une marque de VE à grande échelle.
Logiciel, autonomie et revenus récurrents
Au-delà des véhicules, Rivian investit massivement dans les technologies logicielles et de conduite autonome, y compris la conception de puces personnalisées en interne. De plus, ces efforts visent à construire une pile technologique différenciée pouvant soutenir à la fois la performance et de nouveaux modèles de revenus.
L’entreprise a récemment lancé son package logiciel Autonomy+, qui coûte 2 500 $ à l’achat ou 50 $ par mois sur une base d’abonnement. Cette approche de revenus récurrents reflète ce que Tesla a créé avec ses propres fonctionnalités logicielles et souligne la poussée plus large de l’industrie vers des services numériques à plus forte marge.
Pour les investisseurs, l’émergence de revenus liés aux logiciels offre un tampon potentiel contre les fluctuations cycliques de la demande de véhicules. Cela dit, l’adoption à long terme dépendra à la fois des cadres réglementaires et de la perception par les clients de la valeur de ces capacités autonomes et d’assistance à la conduite.
Vent contraire des crédits d’impôt et réinitialisation des livraisons
Les changements macroéconomiques et politiques restent un risque. Les fabricants de VE ont fait face à un environnement plus difficile depuis la fin du crédit d’impôt fédéral de 7 500 $ en septembre, ce qui a pesé sur les ventes en octobre et novembre. En conséquence, la demande de l’industrie a refroidi par rapport au début du cycle.
Wall Street a réagi en réduisant les estimations de livraison 2026 de Rivian de 97 000 unités à environ 66 000 véhicules. L’entreprise elle-même s’attend à livrer environ 43 000 véhicules en 2025, reflétant une montée en puissance plus mesurée avant l’introduction du R2.
Malgré les prévisions réduites, plusieurs analystes soutiennent que le cycle de produit R2 pourrait finalement compenser les vents contraires des crédits d’impôt. Cependant, le sentiment autour du nom reste plus prudent que pour de nombreux pairs à grande capitalisation : seulement environ 30% des analystes évaluent Rivian comme un Achat, contre environ 55% pour les actions du S&P 500, et l’objectif de prix moyen des analystes n’est que de 16 $.
Stratégie et valorisation par rapport à Tesla
Le partenariat de 5,8 milliards de dollars de Rivian avec Volkswagen sert de validation tierce de son architecture électrique et de ses capacités logicielles. L’accord indique également que Rivian peut jouer un rôle au-delà de la simple fabrication de véhicules en concédant sous licence sa technologie à d’autres constructeurs automobiles.
Si d’autres accords de licence émergent, Rivian pourrait évoluer vers un fournisseur de technologie et de plateforme, ajoutant des flux de revenus à forte marge qui s’ajoutent aux ventes de véhicules. De plus, un tel changement modifierait probablement la façon dont les investisseurs évaluent l’entreprise, en particulier par rapport aux pairs diversifiés dans les VE et les logiciels.
Avec une capitalisation boursière d’environ 22 milliards de dollars, Rivian se négocie à environ 4x les ventes, comparé au multiple d’environ 17x les ventes de Tesla. Pour certains, cet écart de valorisation suggère un potentiel de hausse, en particulier si l’histoire complète de l’action Rivian commence à ressembler à un modèle dirigé par une plateforme plutôt qu’à un constructeur automobile à produit unique.
R2 comme passerelle vers l’échelle du marché de masse
L’entreprise prévoit de lancer la plateforme R2 en utilisant la capacité de fabrication existante, plutôt que de construire de nouvelles usines pour la montée en puissance initiale. Cette approche devrait aider à éviter les expansions intensives en capital qui ont défié d’autres fabricants de VE lors de lancements de produits majeurs.
Rivian devrait livrer environ 66 000 véhicules en 2026 si la production suit le plan actuel. De plus, la direction considère le R2 comme le pont entre un positionnement de luxe de niche et un véritable concurrent du marché de masse, ciblant les acheteurs grand public avec un prix plus bas mais un langage de design de marque familier.
En résumé, Rivian entre dans le milieu des années 2020 avec une plateforme technologique validée, un partenaire bien financé en Volkswagen, et un lancement crucial du R2 à l’horizon. Si l’entreprise peut naviguer à travers les vents contraires des crédits d’impôt, augmenter la production efficacement et développer des revenus tirés des logiciels, l’ère du R2 pourrait redéfinir son rôle dans le paysage mondial des VE.