Octobre 2025 devait être une fois de plus « Uptober », le mois historiquement favorable aux crypto. Au lieu de cela, il est devenu synonyme de l’un des pires crash de la dernière décennie. Entre le 5 et le 7 octobre, Bitcoin a atteint de nouveaux sommets historiques dans la zone des 124.000-126.000 dollars, pour ensuite entamer une descente qui, d’ici fin novembre, a brûlé environ un tiers de sa valeur et plus de 1.000 milliards de dollars de capitalisation sur l’ensemble du marché.
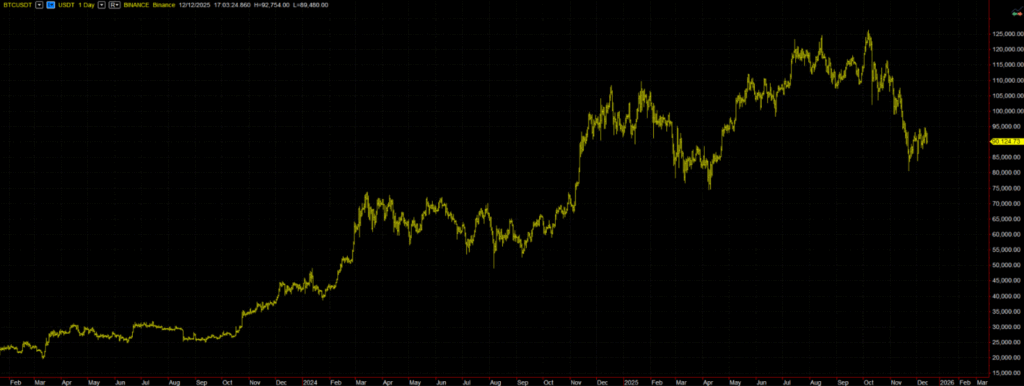
Figure 1 – Chute de Bitcoin en octobre 2025.
Le pic de tension s’est concentré durant le week-end du 10-12 octobre. En quelques heures, Bitcoin est tombé sous les 105 000 dollars, Ethereum a perdu environ 11-12 pour cent et de nombreuses altcoins ont subi des drawdowns entre 40 et 70 pour cent, dans certains cas avec des flash crashs presque à zéro sur certaines paires moins liquides. Plus qu’une simple correction, cela a été un événement de deleveraging brutal qui a mis à nu les fragilités structurelles du marché.
Alors que nous entrons dans la dernière partie de 2025, le Bitcoin oscille désormais bien en dessous des sommets, autour de 90.000-93.000 dollars, soit environ 25-27 pour cent en dessous du pic d’octobre, dans un contexte macroéconomique marqué certes par les baisses de taux de la Fed, mais également par un sentiment encore clairement prudent sur l’ensemble du secteur crypto.
La question que tout le monde se pose est simple : le pire est-il passé ou la fin de l’année pourrait-elle réserver une autre jambe baissière ?
Pour comprendre ce à quoi s’attendre d’ici la fin de l’année, il faut d’abord bien cerner ce qui s’est passé. Plusieurs rapports s’accordent sur certains points clés. Entre le 10 et le 11 octobre, le marché a connu l’un des sell-off les plus violents de tous les temps : en moins de 24 heures, entre 17 et 19 milliards de dollars de positions à effet de levier ont été liquidés, impliquant jusqu’à 1,6 million de traders dans le monde entier.
Le déclencheur immédiat a été politique et extérieur au monde crypto. L’annonce surprise de droits de douane allant jusqu’à 100 pour cent sur les importations chinoises par l’administration Trump a déclenché une vague d’aversion au risque sur les marchés mondiaux. Les crypto, typiquement parmi les actifs les plus sensibles au sentiment, se sont retrouvées en première ligne : ceux qui avaient des positions excessivement à effet de levier n’ont pas eu le temps de réagir avant que les appels de marge et les liquidations automatiques ne fassent le reste.
Ce mécanisme a transformé une nouvelle macroéconomique en une avalanche technique. Les prix ont percé les niveaux de support les uns après les autres, les algorithmes ont accéléré les ventes et de nombreux exchanges se sont retrouvés à gérer des ordres dans un contexte de liquidité soudainement beaucoup plus restreint. Le résultat a été un climat de panique qui a rappelé la « crypto winter » de 2022, à la différence que cette fois-ci, ce n’est pas un seul grand projet qui s’est effondré, mais l’ensemble du complexe des expositions à effet de levier.
Les véritables causes du crash crypto : macro, effet de levier et facteur politique
Réduire le crash à la seule annonce des droits de douane serait trompeur. Cette nouvelle a été l’étincelle, mais la poudrière était déjà prête. Depuis des mois, le marché reflétait un équilibre délicat entre une narrative de super-cycle haussier et une réalité macroéconomique faite de signaux contrastés. D’un côté, en effet, les baisses de taux par la Fed et les programmes d’achat de titres suggéraient un retour de la liquidité. De l’autre, les communications officielles restaient empreintes de prudence, avec un message clair : n’attendez pas un nouvel « argent facile » sans conditions.
Dans ce contexte, l’utilisation massive de l’effet de levier a rendu le système extrêmement fragile. Lorsque le prix a commencé à baisser, le désengagement forcé de ces positions a amplifié le mouvement bien au-delà de ce que la seule nouvelle macro aurait justifié.
Il y a aussi un élément psychologique. Après des mois à parler de Bitcoin au-delà de 150 000 dollars et de capitalisation du marché crypto à 5 ou 10 trillions, une partie significative des opérateurs s’était convaincue que le parcours était presque inévitable, avec pour seule incertitude le timing. Lorsque la réalité a démenti ces attentes, le désalignement entre « histoire racontée » et « prix réels » a transformé le doute en panique, surtout parmi ceux qui étaient entrés tardivement et en pleine euphorie.
Sommaire
Bitcoin et crypto après le crash : les scénarios possibles pour la fin de 2025
En regardant les semaines à venir, il est utile de raisonner en termes de scénarios, plutôt que de prévisions précises.
Le premier scénario envisage un marché en réabsorption progressive du choc. Certains rapports suggèrent déjà un retour lent de l’accumulation par les holders à long terme et des stratégies de rééquilibrage qui augmentent l’exposition au Bitcoin et à quelques grandes capitalisations au détriment des altcoins plus spéculatifs.
Le deuxième scénario est celui d’une longue phase de latéralisation nerveuse. En pratique, le marché cesse de s’effondrer mais peine à repartir véritablement. C’est la phase typique où ceux qui ont un horizon à court terme souffrent, car les faux signaux se multiplient et la volatilité intrajournalière ne se traduit pas par une véritable directionnalité à moyen terme.
Le troisième scénario, le plus redouté, prévoit une nouvelle jambe baissière. Dans un tel contexte, il ne serait pas surprenant de voir Bitcoin tester de manière plus décidée la zone des 70.000-80.000 dollars, tandis qu’une partie du marché des altcoins pourrait connaître des volumes déprimés et peu de catalyseurs positifs à court terme.
La réalité, comme c’est souvent le cas, pourrait se situer dans une combinaison dynamique de ces scénarios : une reprise partielle suivie de phases de congestion et de nouvelles vagues de volatilité liées aux décisions de la Fed, de la BCE et aux nouvelles politiques.
Saisonnalité du Bitcoin : que disent les données historiques sur le dernier trimestre
En analysant la situation du point de vue d’un trader systématique, en s’appuyant sur les statistiques et l’analyse des données, on pourrait prendre le prix du Bitcoin (BTC) comme référence et analyser sa saisonnalité mensuelle, en particulier dans la dernière partie de l’année. Le graphique ci-dessous montre l’évolution moyenne de BTC de 2017 à 2024 (calculée avec Bias FinderTM, logiciel propriétaire de l’Unger Academy®).
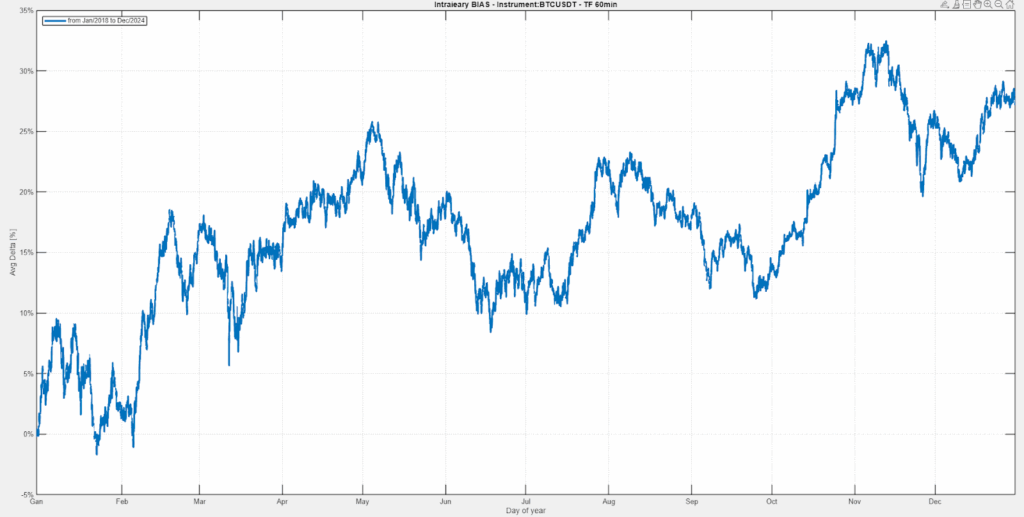
Figure 2 – Saisonnalité mensuelle de Bitcoin de 2017 à 2024.
On constate en effet que la fin de l’année est généralement haussière en moyenne sur les 8 dernières années, bien qu’avec une certaine volatilité, qui se justifie lorsqu’on examine chaque année séparément (voir Figure 3), où l’on observe des derniers trimestres en fort rally qui s’ajoutent à d’autres de forte baisse.
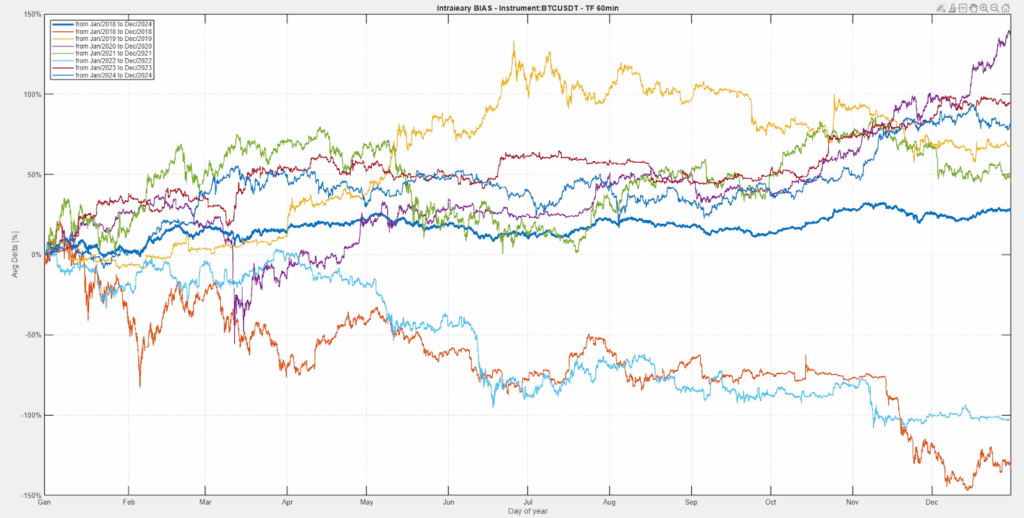
Figure 3 – Saisonnalité mensuelle de Bitcoin par année.
Comment réagissent les investisseurs institutionnels et le secteur crypto
Un élément nouveau par rapport aux cycles précédents est la présence plus structurée de capitaux institutionnels. De nombreux fonds qui, en 2021-2022, traitaient les cryptomonnaies presque uniquement sous un angle spéculatif, les intègrent aujourd’hui dans des stratégies macro et de diversification plus larges. Malgré le drawdown d’octobre, les indications provenant de différents desks parlent davantage de rééquilibrage et de couvertures que de fuite définitive de la classe d’actifs.
En même temps, l’épisode d’octobre a attiré plus d’un projecteur. Les autorités qui travaillaient déjà sur des cadres pour les ETF spot et les stablecoins voient dans ce qui s’est passé la confirmation que la question n’est plus si réglementer le secteur, mais comment le faire sans étouffer l’innovation. Certaines propositions concernent une plus grande transparence sur l’effet de levier, des exigences de gestion des risques plus strictes pour les exchanges et des normes de reporting uniformes pour les opérateurs institutionnels exposés aux cryptomonnaies.
Conclusions : à quoi s’attendre du marché crypto à la fin de 2025
Le crash d’octobre 2025 n’est pas seulement un chapitre de plus dans la longue histoire de la volatilité crypto. Par son ampleur, ses causes et ses conséquences, il constitue un test crucial de la maturité du secteur. Il a montré à quel point un choc politique unique peut se propager en quelques minutes dans un écosystème mondialisé, fortement interconnecté et encore dominé par des dynamiques de levier très agressives. Il a également rappelé que le marché est capable de rester liquide et fonctionnel même sous une pression extrême, et que la présence d’acteurs institutionnels tend à transformer le « tout ou rien » d’autrefois en un processus de rééquilibrage plus graduel.
En regardant vers la fin de l’année, la clé pour les investisseurs n’est pas de deviner le prix exact du Bitcoin en décembre, mais de reconnaître la nature de cette phase. D’une part, il existe un risque concret de nouvelles secousses, alimentées par l’incertitude macroéconomique et la géopolitique. D’autre part, il y a des signes que le crash a accéléré cette sélection naturelle entre les projets solides et la pure spéculation que le marché reportait depuis longtemps.
Les cryptomonnaies restent un actif à très haut risque, où l’effet de levier doit être manipulé avec une extrême prudence, surtout lorsque le contexte macroéconomique est complexe. Et justement parce que la volatilité est intrinsèque, ceux qui décident de rester dans le jeu doivent le faire avec un horizon clair, une gestion rigoureuse des risques et la conscience que des moments comme octobre 2025 ne sont pas un accident de parcours, mais une composante structurelle du cycle crypto.
À la prochaine et bon trading !
Andrea Unger