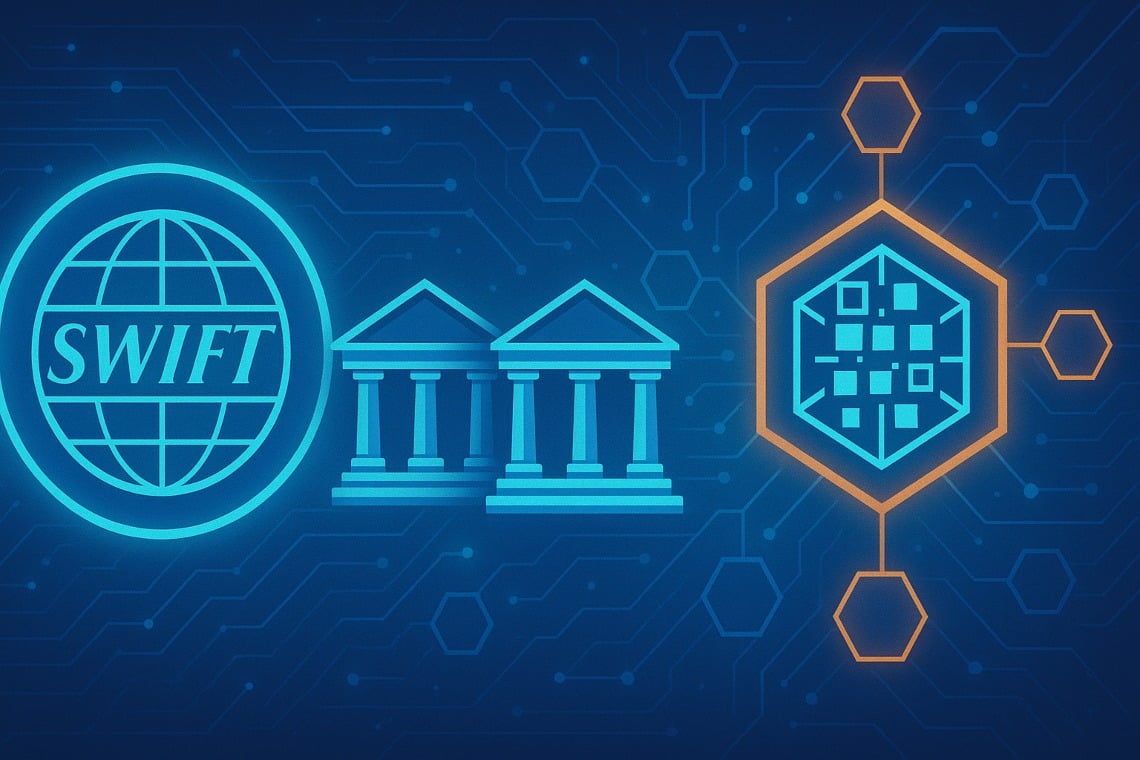
Le paysage des paiements internationaux se prépare à un tournant historique. SWIFT, le réseau de messagerie financière qui constitue un pilier de l’architecture économique mondiale, a annoncé une collaboration avec plus de 30 banques internationales pour développer un système de paiements transfrontaliers instantanés et une plateforme capable de gérer les nouvelles formes de monnaie numérique.
L’objectif déclaré est ambitieux : moderniser les transactions bancaires internationales, les rendant non seulement plus rapides, mais aussi moins coûteuses et plus sûres. Le projet prévoit la création d’un « shared digital ledger » basé sur la technologie blockchain, considéré comme fondamental pour l’avenir des opérations financières entre institutions du monde entier.
Sommaire
SWIFT : Une infrastructure mondiale prête au changement
La force de SWIFT réside dans sa capillarité : le réseau, basé en Belgique, connecte plus de 11 000 banques dans plus de 200 pays, permettant chaque jour le transfert de milliards de dollars. Cependant, le système actuel présente encore des limites en termes de rapidité et de coûts, avec des transactions qui peuvent nécessiter des jours pour être complétées.
La nouvelle initiative vise à surmonter ces obstacles, en introduisant des paiements en temps réel 24/7. Ce changement ne réduira pas seulement les temps d’attente, mais promet également de réduire les coûts des opérations, rendant le système plus compétitif par rapport aux nouvelles solutions numériques émergentes.
Interopérabilité et nouvelles monnaies numériques
Un aspect central du projet concerne l’interopérabilité. SWIFT entend intégrer sa propre infrastructure avec les systèmes qui émergent pour gérer les stablecoin, les dépôts bancaires tokenisés et les monnaies numériques des banques centrales (CBDC), comme celles en cours de développement en Chine et auprès de la Banque Centrale Européenne.
Cette ouverture représente une réponse directe à l’évolution du marché. Les stablecoins, par exemple, passent rapidement d’outils de niche dans le secteur crypto à de véritables actifs grand public. Selon un rapport récent de Citi, d’ici 2030, il pourrait y avoir jusqu’à 4.000 milliards de dollars en stablecoins en circulation, avec un volume d’échanges annuel pouvant atteindre les 100.000 milliards de dollars.
Le défi de la modernisation
Malgré sa position dominante, SWIFT est conscient des défis posés par les nouvelles technologies. Eric Trump, fils du président des États-Unis Donald Trump et fervent partisan des cryptomonnaies, a récemment qualifié SWIFT de système “obsolète”. La réponse du réseau est claire : adopter la blockchain pour évoluer et continuer à offrir ces caractéristiques de conformité et de résilience que les banques traditionnelles exigent.
Le projet prévoit que le shared digital ledger fonctionne comme un registre sécurisé et en temps réel des transactions entre banques, capable d’enregistrer, de séquencer et de valider chaque opération et d’appliquer des règles via des smart contracts. Cette approche garantit transparence, sécurité et automatisation, éléments clés pour la confiance des opérateurs financiers.
SWIFT avec une alliance mondiale pour l’avenir des paiements
Le groupe d’institutions impliquées dans le développement de la nouvelle plateforme comprend certains des noms les plus importants de la finance mondiale : JPMorgan, HSBC, Deutsche Bank, MUFG, BNP Paribas, Santander et OCBC, ainsi que de nombreuses banques du Moyen-Orient et d’Afrique. Cette alliance témoigne de la portée mondiale de l’initiative et de la volonté partagée de conduire le changement.
Le calendrier pour le lancement définitif du système n’a pas encore été fixé, mais le travail progresse « à un rythme soutenu » pour répondre aux besoins d’un marché en rapide transformation.
Les banques centrales et la course aux monnaies numériques
Le contexte dans lequel s’inscrit le projet SWIFT est celui d’une véritable course mondiale à la digitalisation de la monnaie. Aujourd’hui, environ 90 % des banques centrales mondiales explorent la possibilité d’émettre des versions numériques de leurs devises, afin de ne pas risquer de rester en arrière par rapport aux innovations du secteur privé et aux attentes des consommateurs.
L’intégration entre les systèmes traditionnels et les nouvelles technologies sera cruciale pour garantir la stabilité et la sécurité des transactions, tout en maintenant la flexibilité nécessaire pour s’adapter à des scénarios en constante évolution.
Conclusions : une nouvelle ère pour la finance internationale
La collaboration entre SWIFT et les principales banques mondiales marque le début d’une nouvelle ère pour les paiements internationaux. L’adoption de la blockchain et la création d’un registre numérique partagé promettent de rendre les transactions plus rapides, sécurisées et économiques, ouvrant la voie à l’intégration avec les nouvelles formes de monnaie numérique.
Dans un monde où la technologie progresse à un rythme vertigineux et où la demande d’efficacité augmente, la capacité d’innover sera déterminante pour maintenir le leadership dans le secteur financier mondial. L’initiative de SWIFT représente un pas décisif dans cette direction, avec l’objectif d’offrir un système de pointe, capable de répondre aux défis de l’avenir.